


Lei nº 15.359/2026: o que muda para as PMEs que querem exportar?

Exportar pode abrir novos mercados, diversificar receitas e aumentar a competitividade de uma empresa. Mas, para uma pequena ou média empresa, a internacionalização também exige capital, capacidade de planejamento e controle sobre riscos que vão muito além da produção e do embarque.
A Lei nº 15.359, de 24 de março de 2026, cria o Sistema Brasileiro de Apoio Oficial ao Crédito à Exportação e amplia os mecanismos de apoio financeiro e de proteção às operações de comércio exterior. Seu potencial mais relevante está em aproximar as PMEs brasileiras de instrumentos que antes pareciam restritos a empresas maiores.[1]
O que a nova lei estabelece
A nova legislação reorganiza o sistema brasileiro de apoio oficial ao crédito à exportação e altera normas relacionadas ao Fundo de Garantia à Exportação, ao Seguro de Crédito à Exportação e à atuação de instituições financeiras e seguradoras.
Entre os principais pontos estão:
ampliação do sistema de apoio oficial ao crédito à exportação;
possibilidade de participação de instituições privadas em determinadas modalidades;
previsão de um portal único para solicitação de apoio;
maior transparência sobre condições financeiras, tramitação e resultados;
fortalecimento dos mecanismos de cobertura para operações de exportação;
possibilidade de apoio a operações pré-embarque e pós-embarque.
A lei também prevê condições específicas para micro, pequenas e médias empresas. Nas operações destinadas a esse público, a cobertura de riscos comerciais pode alcançar até 750 dias na fase pré-embarque e até dois anos na fase pós-embarque, observados os critérios de elegibilidade, análise e regulamentação aplicáveis.[2][1]
É importante destacar que a lei cria uma estrutura e amplia possibilidades. Ela não significa aprovação automática de crédito, seguro ou garantia para toda empresa exportadora. A operação continuará sujeita à análise de risco, à documentação exigida, às regras do programa e à disponibilidade dos mecanismos de apoio.
Por que isso é relevante para as PMEs?
Uma das maiores dificuldades de uma PME exportadora é financiar o intervalo entre a produção, o embarque e o recebimento da venda.
Em uma operação doméstica, esse ciclo já pode pressionar o caixa. No comércio exterior, ele costuma envolver prazos maiores, custos logísticos adicionais, exposição cambial, exigências documentais e risco de inadimplência de um comprador localizado em outro país.
O apoio oficial ao crédito pode contribuir para reduzir essa distância financeira. Dependendo da estrutura da operação, a empresa pode ter melhores condições para:
financiar a produção antes do embarque;
conceder prazo de pagamento ao comprador internacional;
antecipar recebíveis;
ampliar sua capacidade de atendimento;
negociar com compradores de maior porte;
acessar mercados nos quais a venda à vista não seria competitiva;
reduzir a concentração em poucos clientes nacionais.
O MDIC informa que o Seguro de Crédito à Exportação para MPMEs pode proteger operações contra riscos comerciais, políticos e extraordinários, além de facilitar o acesso ao financiamento.[3][4]
Na prática, isso pode ajudar a mudar a lógica de crescimento da empresa. Em vez de exportar apenas quando o cliente estrangeiro aceita pagar antecipadamente, a PME passa a avaliar operações com prazo, desde que o risco seja corretamente analisado e estruturado.
Pré-embarque e pós-embarque
A diferença entre essas duas fases é fundamental.
Pré-embarque
Ocorre antes de a mercadoria ser enviada ao exterior. Nesse período, a empresa pode precisar de recursos para:
· comprar matéria-prima;
· produzir ou adaptar o produto;
· contratar mão de obra e serviços;
· embalar e preparar a carga;
· cumprir exigências técnicas do país de destino;
· contratar transporte e demais serviços relacionados à operação.
O risco está associado, entre outros fatores, à capacidade de concluir a produção, realizar o embarque e cumprir as condições pactuadas.
Pós-embarque
Ocorre depois do envio da mercadoria ou da prestação do serviço. Nesse momento, o principal desafio pode ser aguardar o pagamento do comprador estrangeiro.
O Seguro de Crédito à Exportação não protege a carga contra avarias. Seu objetivo é proteger a operação de crédito contra determinados eventos de não pagamento, conforme a cobertura contratada e as regras aplicáveis.
Essa distinção evita um equívoco comum: acreditar que o seguro de transporte internacional elimina o risco financeiro da exportação.
O que a empresa deve fazer?
A nova legislação cria oportunidades, mas aproveitá-las exige preparação. A PME que pretende acessar mecanismos de crédito, seguro ou garantia deve começar pela organização interna.
1. Avaliar sua capacidade exportadora
Antes de buscar financiamento ou cobertura, a empresa precisa verificar se possui capacidade operacional para atender ao pedido internacional.
Isso inclui analisar:
capacidade produtiva;
prazo de fabricação;
qualidade e padronização;
documentação;
experiência da equipe;
capacidade logística;
necessidade de adaptação do produto;
disponibilidade de capital próprio.
Uma operação financiada continua sendo uma operação comercial. Se a empresa não consegue entregar conforme contratado, o problema não será resolvido apenas pela existência de crédito ou seguro.
2. Conhecer o comprador e o mercado
A análise não deve se limitar ao valor do pedido. É necessário avaliar o comprador estrangeiro, seu histórico, seu setor e o ambiente econômico e político do país de destino.
Entre os pontos de atenção estão:
capacidade financeira do importador;
histórico de pagamentos;
estrutura societária;
concentração de receitas;
risco do país;
regras cambiais;
sanções e restrições comerciais;
possibilidade de conversão e transferência da moeda;
exigências regulatórias locais.
A análise de crédito do comprador deve fazer parte da decisão comercial, e não ser realizada apenas depois da assinatura do contrato.
3. Estruturar corretamente o contrato
A empresa deve definir com clareza:
produto ou serviço contratado;
preço e moeda;
prazo e condições de pagamento;
documentos necessários;
responsabilidades de cada parte;
penalidades;
hipóteses de cancelamento;
solução de conflitos;
garantias;
Incoterm utilizado.
Os Incoterms® 2020 ajudam a estabelecer responsabilidades, custos e o momento de transferência dos riscos entre vendedor e comprador. Eles não substituem o contrato de compra e venda e também não significam, por si só, proteção contra inadimplência.[5][6]
4. Mapear as necessidades de financiamento e proteção
A empresa deve responder a três perguntas:
1. De quanto precisa para produzir e embarcar?
2. Quanto tempo ficará exposta até receber?
3. Quais eventos poderiam comprometer o recebimento?
A partir disso, poderá avaliar se precisa de capital de giro, financiamento pré-embarque, antecipação de recebíveis, seguro de transporte, seguro de crédito ou uma combinação desses instrumentos.
5. Organizar a documentação
A análise de crédito e de seguro exige informações confiáveis. A empresa deve manter organizados:
contrato de exportação;
pedido de compra;
documentos societários;
demonstrações financeiras;
fluxo de caixa;
informações do comprador;
histórico de exportações;
documentos de transporte;
faturas e comprovantes;
licenças e certificados;
registros de compliance.
Quanto mais estruturadas forem as informações, maior tende a ser a capacidade de demonstrar a qualidade da operação.
Mapeando os riscos da operação
Uma exportação pode apresentar diferentes camadas de exposição, vários riscos e implicações. E esses riscos não são iguais, não são necessariamente tratados pelo mesmo instrumento.
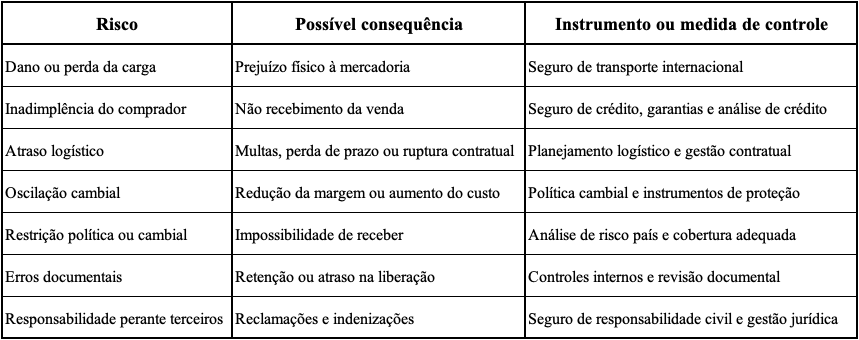
O Seguro de Crédito à Exportação pode ser uma peça importante nessa estrutura, mas não substitui a análise do comprador, o controle de compliance, a qualidade do contrato ou o planejamento logístico.
Um exemplo prático
Imagine uma indústria brasileira que recebe um pedido de um distribuidor estrangeiro com pagamento em 180 dias após o embarque.
Para aceitar o negócio, a empresa precisa produzir agora, contratar o transporte, liberar a mercadoria e aguardar seis meses para receber.
Nesse intervalo, ela estará exposta a pelo menos quatro grupos de risco:
risco de execução, relacionado à produção e ao cumprimento do contrato;
risco de transporte, relacionado à carga durante o percurso;
risco de crédito, relacionado à capacidade de pagamento do comprador;
risco país, relacionado ao ambiente econômico, político e cambial do destino.
Uma estrutura adequada pode combinar financiamento pré-embarque, seguro de transporte, seguro de crédito e mecanismos de proteção cambial. O objetivo não é eliminar todos os riscos — algo impraticável —, mas identificar, medir, transferir e acompanhar cada exposição.
Conclusão
A Lei nº 15.359/2026 representa uma oportunidade para ampliar o acesso das PMEs brasileiras a instrumentos de apoio ao crédito à exportação.
O benefício mais importante não está apenas na possibilidade de obter financiamento ou cobertura. Está na chance de tornar a exportação mais planejada, profissional e sustentável, conectando venda, logística, crédito e gestão de riscos.
A empresa que quiser aproveitar esse ambiente deverá se preparar antes de buscar o apoio: conhecer sua capacidade, avaliar o comprador, entender o mercado, organizar documentos, estruturar o contrato e mapear os riscos da operação.
Exportar não é apenas enviar um produto para outro país.
É administrar uma cadeia de decisões em que a mercadoria precisa chegar, o contrato precisa ser cumprido e o pagamento precisa retornar ao caixa da empresa.
A nova legislação pode ampliar o acesso das PMEs ao comércio exterior. A gestão de riscos é o que pode transformar esse acesso em crescimento sustentável.
Referências:


Comentários